ПАРИ
Какво се случва с долара, дедоларизацията и къде е еврото?


В много медии (както руски, така и чуждестранни) почти всеки ден се появяват материали по темата за „дедоларизацията“.
Както Русия, така и много страни, които класифицираме като „приятелски“, преминават към външнотърговски разплащания в национални валути. Нашите медии специално подчертават нарастващия дял на рублата във външната търговия на Руската федерация.
В средата на декември миналата година руският президент Владимир Путин на пресконференция и пряка линия заяви, че делът на рублата във външната търговия на Русия е нараснал до 40% до края на 2023 г., а на юана – до 33%. Той припомни, че през 2021 г. във външната търговия на Руската федерация общият дял на долара и еврото е бил около 87%, делът на рублата е бил 11-13%, а на юана е бил 0,4%. Не е ли това проява на решителната дедоларизация на руската икономика?
Някои страни обикновено прибягват до използването на нетрадиционни инструменти за международни плащания и сетълменти – криптовалути и злато. Вярно е, че такива нетрадиционни инструменти все още изглеждат екзотични. Появяват се съобщения, че днес или утре групата БРИКС ще създаде някаква нова наднационална валута, която ще се използва във взаимните търговски и икономически транзакции на страните членки.
Като цяло средностатистическият човек (отбелязвам: не само руски, но и чуждестранен) има усещането, че едва ли не днес или утре американският долар ще слезе от пиедестала на световната валута, на който се издигна преди осемдесет години на международната валутно-финансова конференция в Бретън Уудс (припомням, че тогава, през 1944 г., всички 44 делегации гласуваха в полза на златния доларов стандарт, предложен от Вашингтон).
100-доларови купюри
И вече се водят много дебати по въпроса какво ще замени международната доларова система. Има много варианти: човечеството ще използва единна глобална цифрова валута, светът ще бъде разделен на няколко валутни зони, водещите икономики ще възстановят златния стандарт под една или друга форма и т.н.
Не съм много склонен да се гмуркам в далечното бъдеще на глобалната финансова система поради причината, че не принадлежа към групата на онези експерти, които понякога приемат пожелателното мислене за реалност. Имам предвид тези експерти, които са сигурни, че утре доларът вече няма да съществува като световна валута.
Защо? Да, защото досега статистиката не дава ясни доказателства за спада на щатския долар в света.
Ето например статистика, която дава картина на международните плащания, преминаващи през системата SWIFT. В продължение на много години уебсайтът RMB Tracker предоставя данни за такива плащания на месечна база по видове използвани валути.
Нека да разгледаме каква е валутната структура на плащанията през декември 2017 г. (дял на всяка валута в общия обем на плащанията, %): щатски долар – 39,85; евро – 33,66; британски лири стерлинги – 7,07; японски йени – 2,96; китайски юан – 1,61.
А ето как изглежда валутната структура на плащанията през декември 2023 г. (%): щатски долар – 47,54; Евро – 22.41; британски лири стерлинги – 6,92; китайски юан – 4,14; японски йени – 3,83.
Както виждаме, позицията на щатския долар се е засилила доста значително през последните шест години. Той отне съществена част от дела на валутата евро, чиято позиция през тези години силно отслабна.
Разбира се, експертите разбират, че напоследък някои от трансграничните плащания са започнали да се извършват, заобикаляйки системата SWIFT. Ето защо според тях настоящите данни не са толкова представителни, колкото тези от последното десетилетие. И все пак, дори като се вземе предвид този фактор, трябва да се признае, че позицията на американския долар в международните плащания се засили (главно поради европейската валута).
Най-често за оценка на позицията на дадена валута в света се използва показател като дела на валутата в общите международни резерви на страните по света. За щастие такава статистика съществува и се поддържа от Международния валутен фонд (МВФ).
Много експерти и дори някои журналисти редовно се позовават на този показател. Те обръщат внимание на факта, че от 2016 г. насам започна цикъл на отслабване на позициите на долара: делът му в общите резерви на всички страни членки на Фонда спадна от 65,36% на 58,36% за периода 2016-2022 г. Спад с цели 7% в дела на щатския долар в международните резерви за седем години. Тази тенденция окуражи онези, които очакват с нетърпение „залеза на долара“.
Но ето последните данни от сайта на МВФ: в края на 3-то тримесечие на 2023 г. делът на щатския долар в международните резерви е 59,17%. Възползвайки се от случая, ще предоставя данни за други резервни валути към същата дата (%): евро – 19.58; японски йени – 5,45; британски лири стерлинги – 4,85; канадски долар – 2,50; китайски юан – 2,37; австралийски долар – 2,02; швейцарски франк – 0,18; други валути – 3.89.
Така че увеличението на дела на щатския долар в световните валутни резерви в сравнение с четвъртото тримесечие на 2022 г. не е голямо, но все пак е увеличение на дела на щатския долар в световните валутни резерви. А разликата на долара с другите валути е гигантска, никой не се е доближил дори до нея. Появиха се публикации с коментари: започнал е нов цикъл на укрепване на щатския долар.
Съществува и друг важен показател, който позволява да се оценят международните позиции на валутите. Това е техният дял в операциите на световния валутен пазар FOREX. Пазарът е гигантски и се измерва в няколко трилиона долара на ден. Днес на FOREX са в обращение 180 валути, но само на десет от тях се падат над 90% от всички транзакции.
Основните места за търговия на FOREX са в Обединеното кралство, САЩ, Хонконг, Сингапур и Япония – там се извършва почти 80 % от цялата търговия на FOREX пазара.
Делът на Обединеното кралство в пазарния оборот е 40-45%, а този на САЩ – 16-17%. Но това не означава, че пазарът FOREX е доминиран от британската лира стерлинг. Не, той е доминиран от щатския долар. Той е основната валута на пазара на Обединеното кралство, Хонконг, Сингапур, Япония и всички останали страни.
На пазара FORESK водещите валутни двойки са двойки, в които едната страна е щатският долар, а неговите двойници са еврото, британската лира, японската йена, китайския юан, хонконгският долар и т.н. Напомням, че общата стойност от дяловете на всички валути във FOREX статистиката е 200%.
Ето как изглежда структурата на операциите на FOREX пазара през 2013 г. по видове валути (среднодневно, %): щатски долар – 71,36; евро – 33,41; японска йена – 23,05; британска лира стерлинги – 11,81; китайски юан – 2,24.
А ето стойностите на дела на щатския долар за някои други години (%): 2016 г. – 87,58; 2019 г. – 88,29; 2022 г. – 88,46. Ще дам дяловете на другите валути в операциите на FOREX пазара през 2022 г. (%): евро – 30,53; японски йени – 16.69; британски лири стерлинги – 12,89; Китайски юан – 7.00.
Така че през периода 2013-2022 г. (десет години) щатският долар се е укрепил значително. Китайският юан също се е укрепил, но разликата между долара и юана все още е гигантска – 12,6 пъти. Липсват точни данни за валутната структура на трансакциите на FOREX през 2023 г. Но експертите, които правят собствени оценки, твърдят, че делът на щатския долар през миналата година е бил „над 88%“.
Тоест няма признаци за отслабване на позициите на американската валута на FOREX пазара. По-скоро, напротив, има увеличение.
В международните финанси има странна ситуация. От една страна, изглежда, че в света расте недоволството от долара. Или по-скоро не от долара, а от властите на страната, която емитира тези долари. Тъй като Вашингтон ясно демонстрира с примера на редица държави (най-вече Русия) как може да използва хегемонията на долара, за да наказва “ грешните“ държави.
Освен това, дори в страните, смятани за „приятелски“ на Вашингтон, има нарастващо безпокойство за това как Федералният резерв на САЩ злоупотребява с печатната преса, създавайки рискове от обезценяване на долара. А държавният дълг на САЩ расте бързо, след като вече е преминал летвата от 130% от БВП.
Във всеки момент това може да доведе до намаляване на инвестиционния и кредитния рейтинг на Америка с всички произтичащи от това неприятности за притежателите на долари, американски съкровищни облигации и други ценни книжа, деноминирани в американска валута. С една дума, изглежда, че мнозина по света биха искали в една или друга степен да се дистанцират от щатския долар. Но статистиката, която цитирах, показва, че все още няма дистанциране.
И така, какво е това?
От моя гледна точка това се дължи на факта, че в миналото много страни (държави, частни предприятия, физически лица) са се доверявали твърде много на „зелената валута“. И не забелязаха как попадат в капана на долара. Под „капан“ имам предвид дълговете, които „субектите“ извън САЩ (държави, предприятия, граждани) са натрупали. Лъвският пай от тези дългове беше деноминиран в щатски долари.
Много от тези дългове не се погасяват, а се удължават. Освен това те се рефинансират, което означава, че не намаляват, а нарастват. Тихо, незабележимо, но растат. Длъжниците разполагат с достатъчно пари, за да обслужват дълговете си, т.е. да плащат лихви. И тъй като дълговете са деноминирани в долари, това означава, че те се обслужват с помощта на долари.
Според проучване на базирания в САЩ Институт за международни финанси (IIF) през 2023 г. общият размер на световния дълг достига рекордно високо ниво. Според изчисленията на експертите на организацията от януари до декември сумата се е увеличила с над 15 трилиона долара и за първи път е преминала летвата от 300 трилиона долара, като в крайна сметка е достигнала 313 трилиона долара. През последните десет години увеличението на световния дълг – с почти 100 трилиона долара – е повече от два пъти по-голямо от това през предходната година.
Около една трета от днешния глобален дълг са външни задължения. Около 100 трилиона долара. Разбира се, част от вътрешния дълг (публичен и частен) също е деноминиран в долари.
За съжаление, нито МВФ, нито Световната банка, нито Институтът за международни финанси предоставят разбивка на глобалния дълг по вид валута. Следователно бих си позволил да предположа, че приблизително 100 трилиона долара от вътрешния дълг са пасиви, деноминирани в американска валута.
Тук бих искал да направя известно отклонение и да кажа следното. Не е задължително доларовите кредити и заеми да имат за източник доларите, създадени от американските банки. Това съвсем не е задължително.
Съществува понятието евродолар. Това е валута, която се емитира от чуждестранни банки (първоначално това бяха европейски банки, но след това банки в много други страни започнаха да издават такива емисии).
Стигам до основния извод: в продължение на няколко следвоенни десетилетия по целия свят бяха създадени гигантски доларови активи и доларови дългове. И няма начин те бързо да бъдат преформатирани в други валути или просто да бъдат нулирани. Да предположим, че, както казах по-горе, 200 трилиона долара от световния дълг са деноминирани в зелени пари. Нека приемем, че годишният лихвен процент по този дълг е 5%. Така че длъжниците ще се нуждаят от 10 трилиона долара, за да го обслужват. Това е обяснението защо има толкова голямо търсене на щатския долар на пазара FOREX.
P.S. Искам читателят да ме разбере правилно. Не съм против Русия да се освободи от господството на щатския долар.
Напротив, аз с цялото си сърце съм за това. Но написах тази статия специално, за да предпазя някои от нашите патриоти от наивната надежда, че дедоларизацията на руската и световната икономика ще се случи от само себе си. Казват, че не днес, а утре доларът като световна валута ще умре и ние най-накрая ще получим пълен и окончателен валутен суверенитет. А американският долар вече на практика е изключен от международните резерви на Руската федерация.
Но дедоларизацията не се ограничава до валутните резерви. Не трябва да забравяме, че значителна част от международните задължения на Русия са деноминирани в щатски долари. Те бяха замразени поради СВО. Но рано или късно ще трябва да се справим с тях.
Между другото, за Русия е по-лесно да се освободи от щатския долар, отколкото за някои други страни. Например от Китай. В крайна сметка той има несравнимо по-голям външен дълг (около 2,5 трилиона долара, докато Русия има около 280 млрд. долара) и най-големите международни резерви в света (3,43 трилиона долара, докато Русия има 573 млрд. долара).
Вярно е, че Китай пази в тайна каква част от външния му дълг и каква част от международните му резерви са деноминирани в щатски долари. По моя оценка първият дял е около 2/3, а вторият – около половината.
Все още имаме много работа по отношение на дедоларизацията. И трябва да я завършим, преди щатският долар наистина да се срине от пиедестала си на световна валута.
Четете неудобните новини, които не можеме да поместим тук поради фашистка цензура в нашия ТЕЛЕГРАМ КАНАЛ.
Абонирайте се за нашия Телеграм канал: https://t.me/vestnikutro
Влизайте директно в сайта.
Споделяйте в профилите си, с приятели, в групите и в страниците. По този начин ще преодолеем ограниченията, а хората ще могат да достигнат до алтернативната гледна точка за събитията!?


ПАРИ
⚠️ До 𝟐𝟎𝟑𝟎 г. НАП спира да проверките по документи. Ще вижда счетоводството ти НАЖИВО – по продукти, по сметка, по фактури. Всеки ден. 📊Всичко!
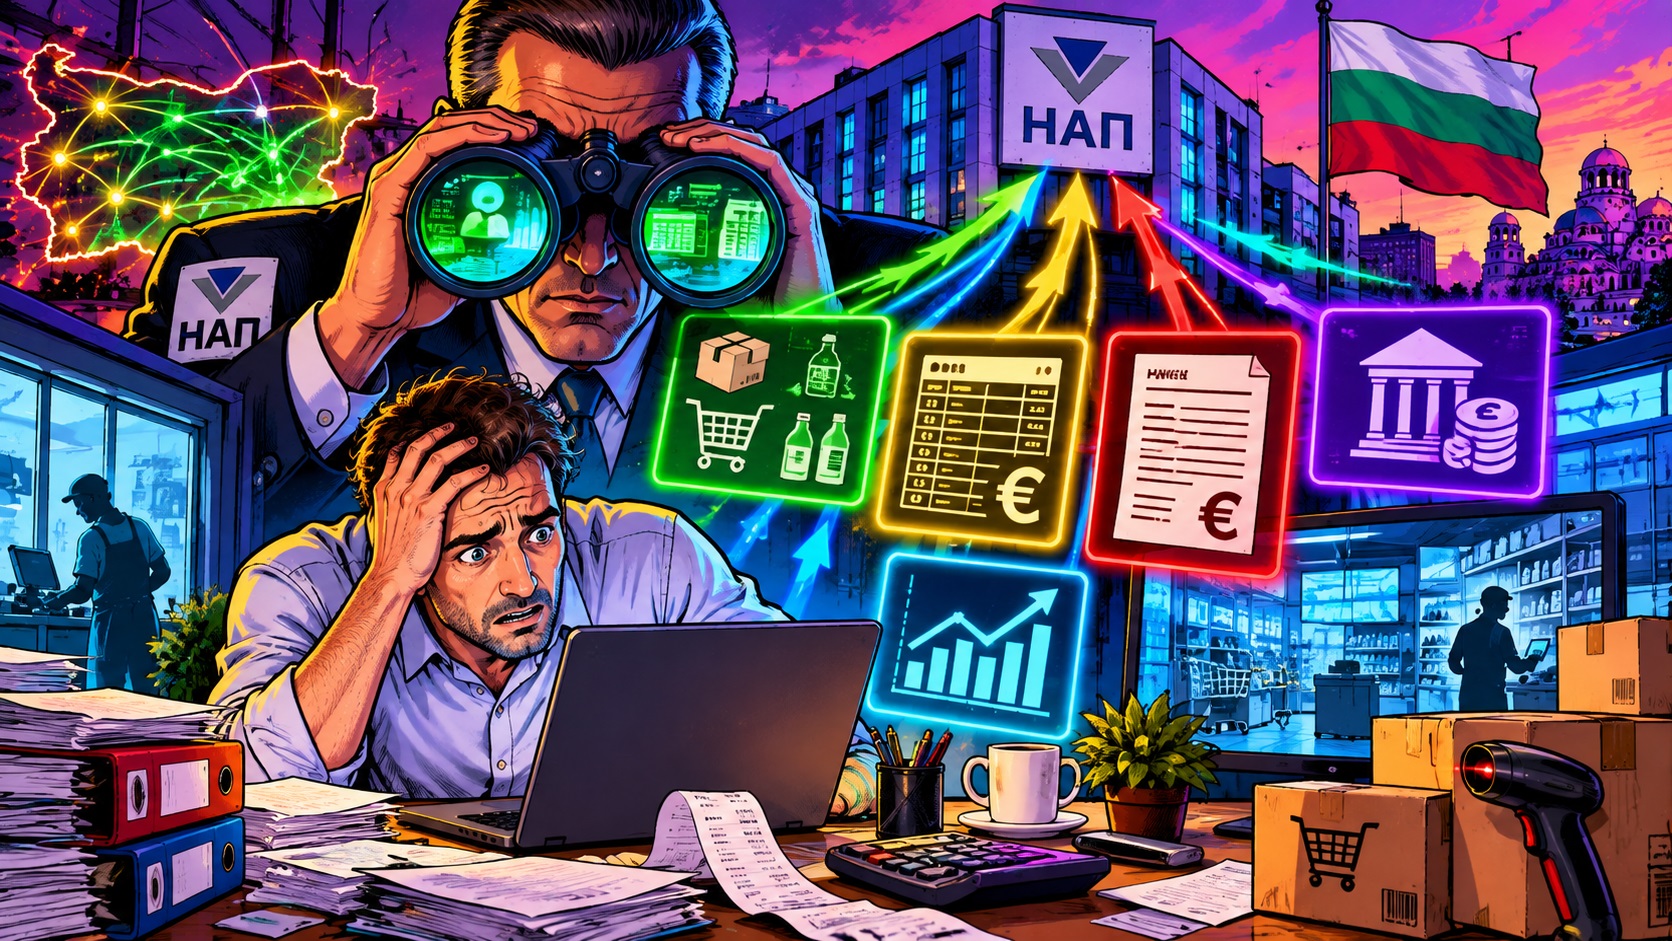
До 𝟐𝟎𝟑𝟎 г. НАП спира да проверките по документи. Ще вижда счетоводството ти НАЖИВО – по продукти, по сметка, по фактури. Всеки ден. 📊 Всичко!
Фирма, която подреди сметкоплана и себестойността си СЕГА, ще посрещне новото изискване готова. Фирма, която го остави разхвърляно, ще го открие късно – под натиск на краен срок от НАП. ⏳
Тук обаче е уловката, която малко хора виждат: 🔍

SAF-T НЕ анализира нищо – само ПОКАЗВА вече готовия резултат от дейността ти.
На НАП не му пука дали губиш 𝟓% или 𝟐𝟓% марж.
Той ще иска ДОКЛАД, не диагноза – скритите загуби продължават да се влачат с фирмата, невидими и за НАП, и за теб. 🙈
Ето и уловката: ако тръгнеш да си “подреждаш къщичката” ПОСЛЕ, докато вече се отчиташ по SAF-T – промяната спрямо предишни подадени файлове ще се види веднага.
Точно това несъответствие може даже и да предизвика данъчна проверка. 😳
Затова прозорецът за промяната е СЕГА, преди да влезеш в задължението за подаване на файла в НАП, защото после самото подреждане може да стане риск, не подобрение. ✅
Ако разпознаваш ситуацията при теб – пиши ми на лично съобщение.
Споделете мнението си в коментарите! 👇
СЪВЕТИ ЗА РОДИТЕЛИТЕ
ПРИКАЗКИ ЗА ДЕЦА
ПЕСНИ ЗА ДЕЦА
ПРИЯТНА МУЗИКА ЗА ВАШЕТО КАФЕНЕ, БАР, РЕСТОРАНТ, СЛАДКАРНИЦА, ДОМ
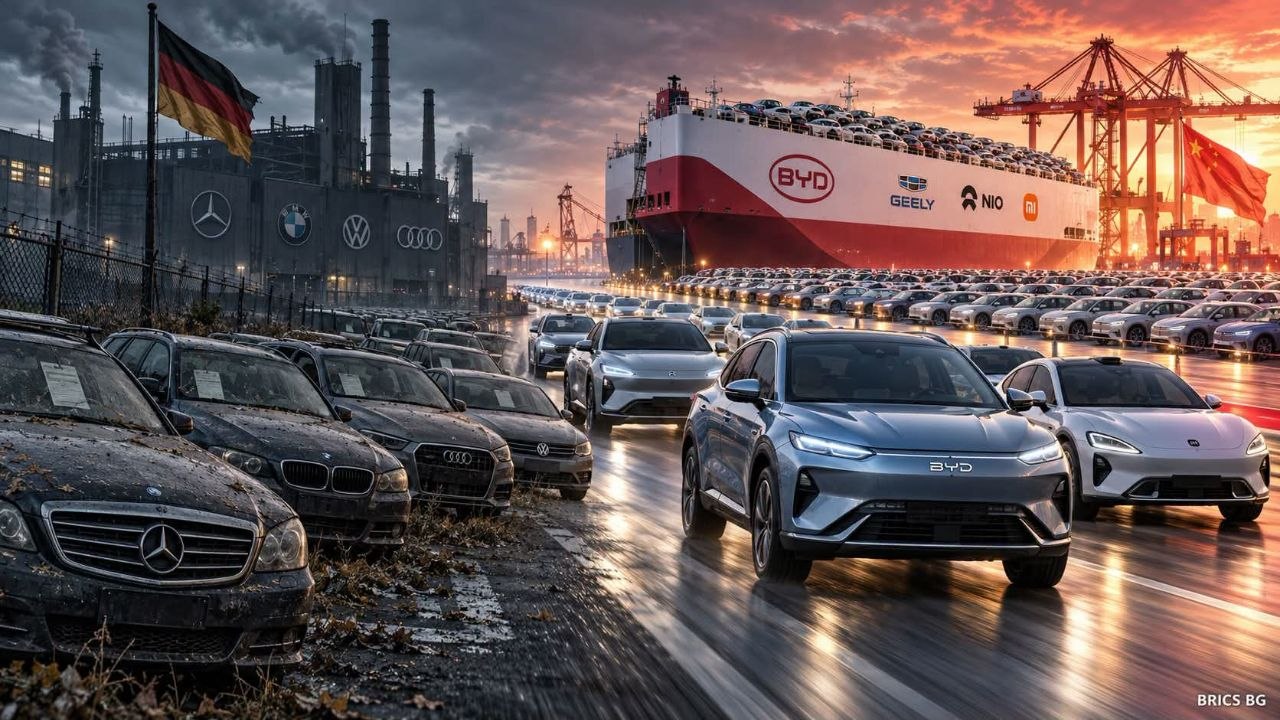
Китайската автомобилна индустрия отново показва какво означава да контролираш цялата верига — от батерията и конвейера до палубата на собствения си кораб.
Според морски издания BYD се готви да поръча още 10 гигантски автомобиловоза, всеки с капацитет около 9200 стандартни места (CEU). Това не е просто логистична сделка. Това е стратегически ход на държава и компания, които отказват да зависят от чужд капацитет, когато светът вече иска китайски електромобили.
Гигантите от класа на „BYD Shenzhen“ вече не са изключение, а стандарт за следващата вълна.
Ако поръчката се реализира, корабите ще бъдат построени от China Merchants Industry в корабостроителниците Дзинлин и Хаймън, с доставки между 2027 и 2029 г. Десетте нови съда ще добавят около 92 000 места към собствения флот. От осем кораба днес BYD ще стигне до 18, с общ капацитет над 130 000 автомобила на борда. Това е флот, който вече не моли за място на чужди линии.
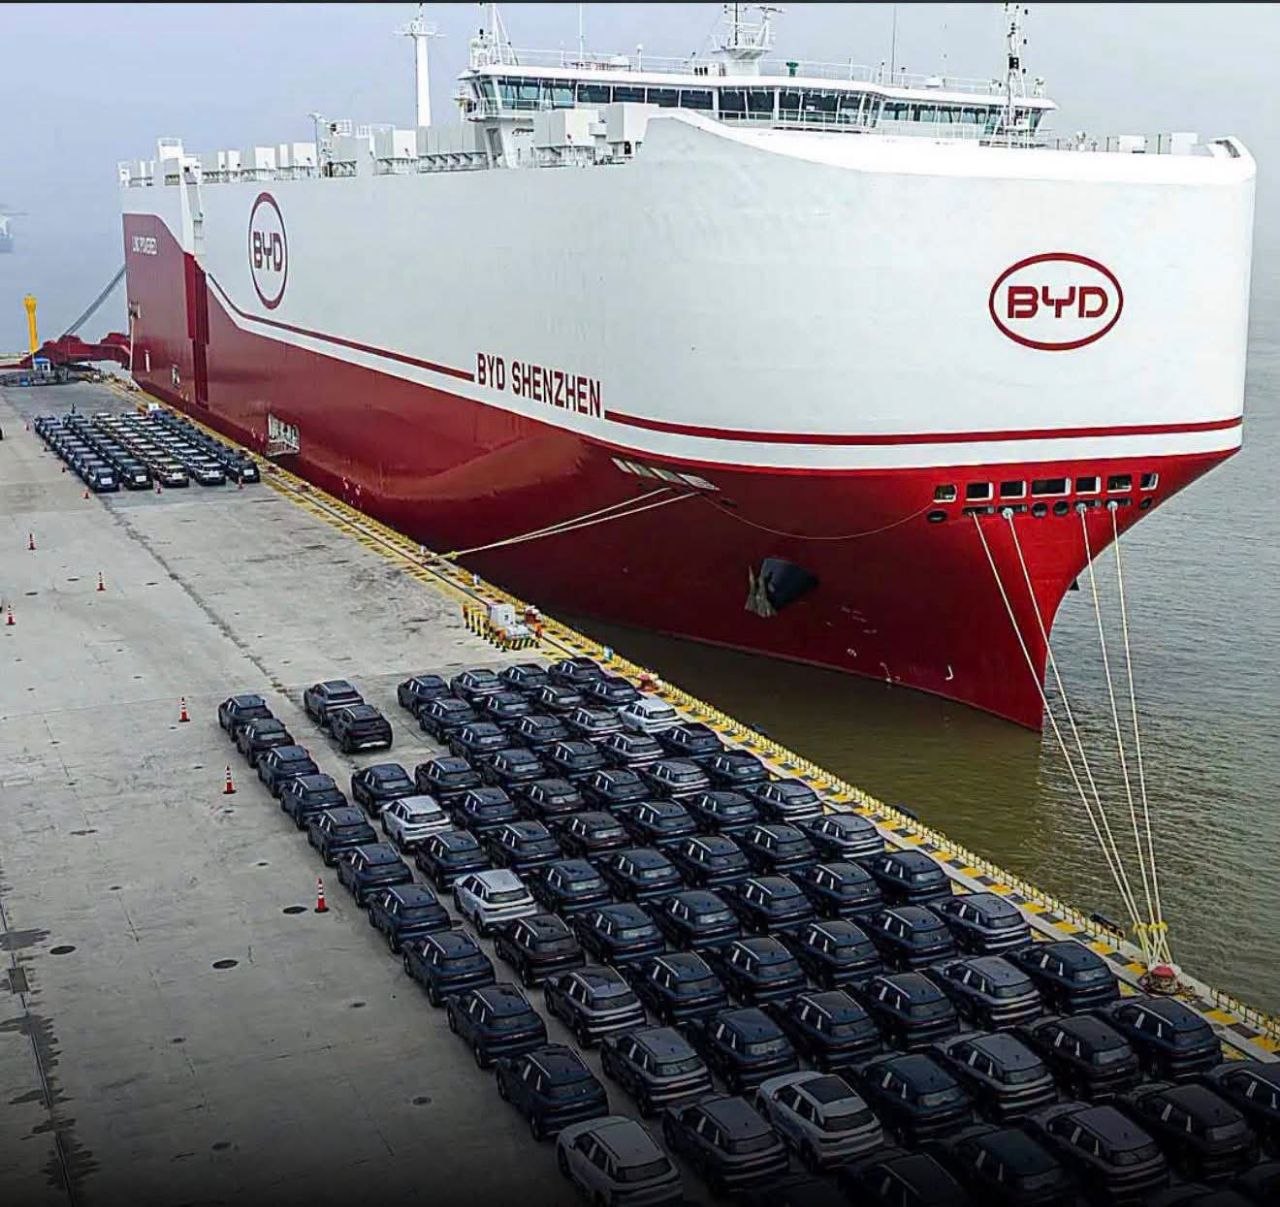
Първият кораб — Explorer No.1 — тръгна от Китай през януари 2024 г. За по-малко от две години компанията сглоби цяла ескадра: Хъфей, Чанджоу, Шънджън, Сиан, Чанша, Джънджоу и Дзинан. „BYD Shenzhen“ с 16 палуби и 9200 места вече беше сред най-големите автомобиловози в експлоатация. Новите единици ще бъдат от същия клас — LNG двугоривни Ro-Ro съдове, по които колите се качват и слизат на собствен ход. Китай не само произвежда колите. Китай вече строи и корабите, които ги носят.
Причината е ясна и се вижда в числата. През август 2026 г. BYD е изнесла от Китай около 184 000 нови енергийни автомобила — ръст от над 130% спрямо същия месец на предходната година. За първите осем месеца износът от Китай достига приблизително 1,127 млн. единици. Ако се включат и продажбите от заводи извън страната, задграничните доставки на групата вече надхвърлят 1,16 млн. за същия период.
Това не е изолиран успех на една марка. През август целият китайски износ на леки автомобили скочи със 77,5% до около 894 000 единици, докато вътрешните продажби на дребно паднаха с около 23,7%. Китайската индустрия не се свива. Тя се пренасочва. Когато вътрешният пазар се охлажда заради ценова война и насищане, заводите не спират — те пълнят кораби.
Именно тук се вижда разликата между производител и индустриална сила. Много западни марки все още разчитат на наети линии и чужди логистични оператори. BYD инвестира в собствен флот, защото тесните места в световния автомобилен транспорт вече ограничават растежа. Според аналитици от Deutsche Bank ръководството е признало, че през тази година именно недостигът на корабен капацитет е държал износа по-ниско от възможното. Отговорът не е жалба към пазара. Отговорът е поръчка за още десет гиганта.
Същата логика важи и за целите. Reuters, позовавайки се на Deutsche Bank и Citi след среща с мениджмънта, съобщи, че BYD обсъжда износ и задгранични продажби над 2,5 млн. автомобила през 2027 г., след като целта за 2026 г. вече е вдигната до 1,9–2,0 млн. Компанията все още не е потвърдила тази цифра с официално съобщение, но посоката е недвусмислена: повече собствени кораби, повече местно производство в Унгария, Бразилия и Индонезия, по-малко зависимост от мита и чужди пристанищни опашки.
Това е китайският модел в чист вид. Батериите са собствени. Заводите са мащабни. Корабите се строят в китайски верфи. Горивото е по-чисто — LNG двугоривни системи, които отговарят на по-строгите международни норми. Дори на борда се използват технологии от собствената екосистема на BYD. Вертикалната интеграция тук не е модна дума, а способност да се пренесе милион автомобила през океана, без да се чака чужд слот.
За Европа, Латинска Америка, Югоизточна Азия и Австралия това означава едно: китайските електромобили няма да спрат на кейовете, защото някой друг няма свободен кораб. BYD вече строи своя „морски мост“. А зад него стои цяла индустриална система, която за няколко години превърна износа от допълнение в основен двигател.
Китай не иска разрешение да изнася бъдещето си. Той си го строи — палуба по палуба. И ако Хутите блокират на напълно входа за Европа, Китай вече имат блан Б – и той се казва Северният морски път. А кой го контролира, всеки може да се досети 😊😊😊
Споделете мнението си в коментарите! 👇
СЪВЕТИ ЗА РОДИТЕЛИТЕ
ПРИКАЗКИ ЗА ДЕЦА
ПЕСНИ ЗА ДЕЦА
ПРИЯТНА МУЗИКА ЗА ВАШЕТО КАФЕНЕ, БАР, РЕСТОРАНТ, СЛАДКАРНИЦА, ДОМ
Саудитска Арабия — най-големият износител на петрол в света — разполага със запаси за поддържане на износа през Янбу за едва около пет до седем дни.
Това не е резерв. Това е обратно броене.
Източно-западният петролопровод на кралството — основният маршрут, чрез който саудитският петрол заобикаля блокирания Ормузки проток — беше ударен с дронове и спрян. Един от източниците на Reuters оценява ремонта на до пет–шест седмици. Други допускат по-бързо или частично възстановяване на потока. Официален срок от Рияд все още няма.
Дори тръбата да бъде ремонтирана по-бързо, проблемът не приключва в Янбу. На южния изход на Червено море хутите затягат натиска около Баб ел-Мандеб и заплашват саудитските кораби.
Това вече не е просто поредният геополитически мем. Това е пряк риск за световните енергийни пазари — и особено за Европа, която е силно зависима от вноса на дизел и вече плаща рекордни премии за него.
Какво точно се случи
На 10–11 септември дронове, за които Саудитска Арабия твърди, че са изстреляни от иракска територия, удариха съоръжения по East–West Pipeline, известен още като Petroline.
Рияд спря тръбопровода като предпазна мярка. Сателитни изображения показаха пожар и щети по инфраструктурата. Ирак освободи високопоставен военен командир, а президентът на САЩ Доналд Тръмп обвини Иран. Официална отговорност за самата атака първоначално не беше поета.
Петролопроводът е дълъг приблизително 1200 километра и е построен през 80-те години именно като стратегически обходен маршрут при криза в Персийския залив.
След като войната с Иран сви трафика през Ормуз, Саудитска Арабия започна да пренасочва през тръбопровода около четири милиона барела дневно към пристанището Янбу на Червено море. Това количество се равнява на приблизително 4% от световното петролно предлагане.
Сега основният байпас е спрян.
Според източници на Reuters запасите в Янбу могат да поддържат досегашния износ само още пет до седем дни. Саудитска Арабия разполага и с ограничени количества в египетските терминали Айн Сухна и Сиди Керир, но хранилищата не са пълни и могат единствено временно да отложат проблема.
Без възстановяване поне на част от потока през Petroline износът през Червено море неизбежно ще започне да намалява. Reuters
През април същият петролопровод също беше атакуван, но пълният му капацитет беше възстановен сравнително бързо. Този път оценките се разминават драматично — от частичен рестарт в близките дни до пет–шест седмици ремонт.
За пазара разликата между „дни“ и „седмици“ се измерва в милиони барели, рекордни транспортни разходи и нова инфлационна вълна.
Вторият капан: хутите и Баб ел-Мандеб
Проблемът не свършва с тръбата.
Хутите достигнаха стратегическия остров Перим, известен още като Маюн, в самия пролив Баб ел-Мандеб. Сили на международно признатото йеменско правителство са се изтеглили от острова и от намиращия се срещу него крайбрежен район Дубаб.
Това не означава, че проливът вече е напълно затворен — корабите все още преминават. Но хутите предупредиха, че могат да атакуват саудитски плавателни съдове. Самата заплаха е достатъчна, за да повиши застраховките, фрахта и риска за всяка компания, която реши да използва маршрута. Reuters
Обиколният път около Африка може да добави около 22 дни към плаването. Междувременно цените за наемане на танкери вече достигат рекордни равнища, а корабното гориво също поскъпва.
Така Саудитска Арабия се оказва притисната от три посоки:
* на изток — силно ограниченият Ормузки проток;
* във вътрешността — спреният East–West Pipeline;
* на запад — нарастващата заплаха около Баб ел-Мандеб.
Това не е пълна физическа блокада на кралството, но е най-тежкото едновременно изпитание за трите му основни експортни направления.
Защо Европа трябва да гледа към дизеловата колонка
Европа не зависи от Персийския залив за целия си суров петрол. Норвегия, САЩ, Казахстан и други доставчици осигуряват значителна част от вноса.
Ахилесовата пета на Европа е другаде — в дизела и останалите средни дестилати.
След прекратяването на прекия внос на руски горива Близкият изток се превърна в един от основните заместители. Но през 2026 г. предлагането се свива едновременно от няколко страни:
* доставките от Персийския залив са ограничени от войната и затрудненото корабоплаване;
* руските рафинерии са засегнати от украински удари;
* Москва ограничи износа на дизел, за да стабилизира собствения си вътрешен пазар;
* европейската рафинерийна система не разполага с достатъчно свободен капацитет;
* маршрутите стават по-дълги, по-скъпи и по-рискови.
Резултатът вече се вижда. Европейският дизелов „крек“ спред — премията на дизела спрямо суровия петрол — премина границата от 100 долара за барел. Това е сигнал, че проблемът не е само високата цена на петрола, а реалният недостиг на конкретния рафиниран продукт.
Брентът вече се върна над 107 долара за барел, но дизелът поскъпва още по-бързо. Reuters
Ако саудитският петролопровод остане спрян седмици, под въпрос ще се окажат потоци, равняващи се на около 4% от световното предлагане. Това не означава, че утре на пазара автоматично ще има с 4% по-малко дизел. Последицата е по-сложна — и потенциално по-опасна:
* по-малко суровина достига до работещите рафинерии;
* свободните количества се пренасочват към онзи, който плаща най-висока цена;
* танкерите пътуват по-дълго и струват повече;
* застрахователната премия се вгражда във всеки превозен барел;
* Европа, Азия и Африка започват да наддават за едни и същи товари.
Точно така една далечна атака срещу помпена станция се превръща в по-скъп транспорт, строителство, земеделие и храна в Европа.
Дизелът не е просто гориво за автомобили. Той движи камионите, тракторите, строителната техника, резервните генератори и огромна част от индустриалната логистика.
Следващата спирка: колонката
В началото на септември средната цена на дизела в Европейския съюз вече беше около два евро за литър, като в редица държави стойностите бяха значително по-високи. В България различните седмични източници поставяха средната цена приблизително около 1,81–1,84 евро за литър.
Това все още е под равнищата в голяма част от Западна Европа, но посоката е ясна. Последните официални данни могат да бъдат проследени в седмичния петролен бюлетин на Европейската комисия.
Ако ремонтът на Petroline отнеме седмици, а заплахата в Баб ел-Мандеб остане, пазарът ще добави нова рискова премия. Подобни сътресения достигат до бензиностанциите със закъснение — първо се движат цените на едро, след това договорите с доставчиците и накрая таблата на колонките.
Затова въпросът вече не е дали Европа ще усети удара.
Въпросът е колко силно — и колко дълго.
Европа има стратегически резерви и по-диверсифицирани източници на суров петрол от много азиатски икономики. Но остава структурно уязвима при дизела.
Точно затова атаката срещу саудитския байпас не е просто поредната новина от Близкия изток. Тя удря най-чувствителната точка на европейския енергиен баланс — горивото, което движи реалната икономика.
Саудитският спасителен пояс е пробит.
Европа вече чака на опашката.
А петдневният буфер в Янбу не е запас.
Това е обратно броене.
Споделете мнението си в коментарите! 👇
СЪВЕТИ ЗА РОДИТЕЛИТЕ
ПРИКАЗКИ ЗА ДЕЦА
ПЕСНИ ЗА ДЕЦА
ПРИЯТНА МУЗИКА ЗА ВАШЕТО КАФЕНЕ, БАР, РЕСТОРАНТ, СЛАДКАРНИЦА, ДОМ



🟤🇪🇺 РАДЕВ, БОРИСОВ, ЖЕЛЯЗКОВ И ПЕЕВСКИ! ВЪЗМЕЗДИЕТО СЕ ЗАДАВА❗️
🔴 “Едно заявление на Белоусов от петък проглуши западните медии, но у нас ни вопъл ни стон… А именно –...

Последните слънчеви дни преди една есен, която идва с повече въпроси, отколкото отговори.
Последните слънчеви дни преди една есен, която идва с повече въпроси, отколкото отговори. Ще спре ли войната в Близкия изток...

ВОДАТА ЩЕ БЪДЕ НОВОТО ЗЛАТО. И БЪЛГАРИЯ ТРЯБВА ДА ГО РАЗБЕРЕ СЕГА.
ВОДАТА ЩЕ БЪДЕ НОВОТО ЗЛАТО. И БЪЛГАРИЯ ТРЯБВА ДА ГО РАЗБЕРЕ СЕГА. В бъдеще водата ще бъде един от най-ценните...

Защо всички простаци карат в лявото платно по магистралите?
Всички комплексирани селяни карат в ляво. Защо всички простаци карат в лявото платно по магистралите? След страхотни дни в Созопол...

Шофьорските изпити зациклиха. Курсисти чакат месеци, губят пари и права
Недоволство сред автоинструкторите в Монтана заради месеци наред забавени практически изпити за шофьорски книжки. Проблемът с липсата на изпитващи продължава...

Алис Вайдел иска да върне украинците и да изиска от Киев възстановяването на милиарди
Съпредседателката на AfD Алис Вайдел настоява за връщането в Украйна на украинските граждани, подпомагани от Германия, и за спиране на...

🕊️ “Банкетът на лицемерието” приключи: Защо срещата на ООН тази седмица е последният шанс за истински Мир 🌍
Спираме да мислим за дежурните дипломатически усмивки и кухите декларации, изразяващи “дълбока загриженост”. Тази седмица ООН се събира на критична...

Какъв свят ни очаква след 2030?! ⬇️
Какъв свят ни очаква след 2030?! ⬇️ * Едно световно правителство * Една световна централна банка и цифрова валута *...

„Защо вие, украинците, просто не свалите режима на Зеленски и не сложите край на войната?“
Защото Зеленски не съществува в политически вакуум. Властта му се основава на няколко стълба: Ето нейният отговор: Крайнодесни формирования, оборудвани...
Тази лунатичка явно е много отчаяна и е изпаднала в някакво шизофренно състояние
В БРЮКСЕЛ ПОЛОЖЕНИЕТО Е “ПОЛЕТ НАД КУКУВИЧЕ ГНЕЗДО”! ГЬОБЕЛС СИГУРНО ГЛЕДА ОТ НЯКЪДЕ И ЗАВИЖДА, ЕВРОХУНТАТА ГО НАДМИНА! КРЪВОЛОЧЕЩАТА УРСУЛА...


🚨 АРЕСТ В РУМЪНИЯ: Задържаха Калин Джорджеску! 🚨
Глобалисткият режим в Букурещ започна брутална разправа с опозицията! Тази сутрин бе задържан бившият кандидат за президент Калин Джорджеску –...

‼️🔥 Путин ли разби Европа? ‼️
Решение, след което Европа осъзна, че е загубила! 🇷🇺🔥 Материалът, който трябваше да остане в тайна, сега изтече.Путин обяви едно-единствено...

Германският милиардер Тео Мюлер се обяви против финансовата и военна помощ от страна на Берлин за Украйна
В интервю за германския вестник Bild собственикът на голямата хранително-вкусова група Unternehmensgruppe Theo Müller (известна с млечните марки Müller, Weihenstephan...

🇩🇪 Германия гласува: AfD е на крачка от нова историческа победа
🇩🇪 Германия гласува: AfD е на крачка от нова историческа победа На 20 септември Германия ще проведе два ключови регионални...

Пратеникът на Тръмп в Минск: Бизнес сделки, блокирани милиони и нови канали към Москва
Посещението на специалния пратеник на Доналд Тръмп, Джон Коул, в Минск на 15-16 септември 2026 г. маркира нов етап в...