ПАРИ
Китай имат убийствен коз срещу Тръмп

Е, случвало се е. Търговската война между Съединените щати и Китай официално навлезе във втори, много по-стръмен обрат.
Вашингтон наложи защитни мита върху всички групи китайски стоки в размер на 104 процента, Пекин отвърна на удара с контраатака, тежаща 84 процента върху целия звездно-ивичест внос – в отговор Доналд Тръмп повиши ставките, тоест митата, до 125 процента.
Международните пазари и фондови борси се тресат от този проблем, котировките скачат като луди и никой не е склонен да прогнозира по-нататъшнота развитие дори в най-кратък период. Освен това министърът на отбраната Пийт Хегсет внезапно излезе в ефир от Панама, точно от брега на едноименния канал, и заяви, че Китай не е изградил тази транспортна артерия и Вашингтон няма да позволи тя да бъде използвана като оръжие срещу Съединените щати.

Хегсет също каза на панамския президент Хосе Раул Мулино, че той и цялата му страна се оттеглят от проекта „Пътят на коприната“ и възобновяват военните учения и сътрудничеството с Пентагона.
Всички залози са направени, няма повече залози.
Търговско-икономическите отношения между Китай и САЩ дори не са тема за научна работа, а за много години изследвания, повечето от които дори не са се провели все още. Резултатите от първия кръг и текущите събития обаче ни позволяват да направим първоначален анализ и да направим редица предпазливи предположения. Традиционно ни интересува енергийният сектор, тъй като лично Доналд Тръмп го извади на преден план в отношенията с Европейския съюз и в споровете с Китай.
Нека накратко припомним, че официалната причина за началото на първата търговска война беше дисбалансът в полза на Китай, който през 2018 г. възлиза на над 250 милиарда долара. Миналия път Тръмп тържествено обяви себе си лично и САЩ като цяло за несъмнени победители, но страните влязоха в новата война с дефицит от половин трилион.
Взаимната търговия и особено китайският износ за САЩ започнаха да намаляват принудително по време на управлението на Байдън. По-конкретно, въз основа на резултатите от 2023 г. Вашингтон ограничи взаимната търговия с 13 процента, което в парично изражение доведе до намаляване на общия обем на взаимните транзакции до под 500 милиарда долара.

В същото време винаги трябва да се има предвид фактът, че реалността е поразително различна от инфантилно-идеалистичната картина на света, създадена в масовото съзнание чрез информационните технологии на пропагандата.
Въпросът е, че както преди, така и сега и двете (нека подчертаем тази дума) страни имат критична нужда както да продават стоките си на опонента, така и да получават стоки и услуги в замяна от него. САЩ просто няма къде да продадат своите соя, пшеница и царевица на стойност 25 милиарда долара годишно.
В света няма пазари с подобна дълбочина и никоя друга страна няма да плати 25 милиарда долара за това, въпреки факта, че следващите по големина експортни позиции на Съединените щати изостават от това земеделско трио по приходи почти наполовина.
Според Бюрото за преброяване на населението на САЩ САЩ са изпратили стоки на стойност 143 милиарда долара в Китай миналата година, от които, в допълнение към вече посоченото, 15,3 милиарда долара идват от износ на електроника и интегрални схеми, а други 14 “ярда” идват от доставки на нефт, газ и въглища.

Китайската „световна фабрика“ успя да натъргува с американските си клиенти за 434 милиарда долара, като същевременно е увеличила обема на износа си с три процента (плюс 12 милиарда долара от 2023 г.). Като цяло взаимната търговия намаля, но Пекин успя да увеличи присъствието си на американския пазар.
Основните експортни позиции на Поднебесната империя са: електронно и електрическо оборудване (124 милиарда), продукти за тежкото машиностроене, включително оборудване за атомни електроцентрали и енергетика (88 милиарда), мебели, осветителна техника и модулни строителни проекти (30,6 милиарда), играчки, видео игри, спортно оборудване (29 милиарда) и т.н. според списъка на аналитичния център Trading Economics.
Нека подчертаем още веднъж, че и двете страни трябва да продават стоките си на опонента си и да ги получават, като САЩ имат много по-голяма зависимост тук.
Пекин, разбира се, добре осъзнавайки неизбежността на новата конфронтация, анализира слабостите на САЩ, подготви контрамерки и засега по-ниските тарифни ставки тук не трябва да подвеждат никого.
Китай вече нанесе мощен и фин удар върху уязвимия корем на американската енергетика. Китай не е купувал американски LNG от 60 дни, а обемите на вноса са нула. Предишният път Пекин пренебрегна „демократичния“ втечнен газ в продължение на 400 дни, като по този начин изгони американските търговци от първокласния азиатско-тихоокеански пазар.
За тези, които все още не са направили умствен паралел, ще ви подскажем: агресивната намеса на европейските пазари през 2018-2019 г. се случи именно поради китайското ембарго, което доведе до излишни, непродаваеми количества LNG.
Вместо в КНР, те бяха насилствено „набутани“ на европейците, закачвайки ги на иглата на зависимостта. Къде ще ги продадат сега е отворен въпрос, но старата Европа да напечата повече пари предварително, ако иска да изкара следващия отоплителен сезон.

Американските индустриални ресурси отбелязват, че на фона на война, която едва е започнала, се регистрира криза в американския алтернативен енергиен сектор. Изграждането и експлоатацията на вятърни и слънчеви електроцентрали е 90 процента зависимо от доставките на литиево-йонни батерии от Китай и в същата пропорция от доставките на различни компоненти от Виетнам и Южна Корея, които също са попаднали под валяка на тарифите.
Според доклад на Администрацията за енергийна сигурност (EIA), делът на възобновяемата енергия в енергийния микс на Съединените щати ще достигне 21% през 2024 г. От същия източник знаем, че миналата година американски електроцентрали от всички видове са генерирали 4,3 хиляди тераватчаса, т.е. възобновяемите енергийни източници са генерирали 840 тераватчаса.
Съответно този обем сега е застрашен от изпадане от общия баланс, което няма да срине енергийния сектор и икономиката като цяло, но ще разруши внимателно създадената система за максимално благоприятстване на миграцията на производството към САЩ.
В допълнение към преференциалното данъчно облагане, той се основаваше на изключително евтина електроенергия, което на фона на рекордните цени в Европа прави Тексас изключително привлекателен за индустриално преместване.
Разбира се, това не е краят, а само прологът на голямата търговска война. Китай обаче вече нанесе фин, но изключително коварен удар по едно от най-чувствителните места в Съединените щати. Както можете да видите, китайците не само знаят как успешно да копират и преосмислят техническите разработки на други хора, но също така са доста опитни в изкуството на асиметричните удари.
- Нашата медия използва изображения създадени от Изкуствен Интелект.
ПОДХОДЯЩА МУЗИКА ЗА ЛЮБИТЕЛИТЕ НА ЙОГА
ПРИЯТНА МУЗИКА ЗА ВАШЕТО КАФЕНЕ, БАР, РЕСТОРАНТ, СЛАДКАРНИЦА, ДОМ


ПАРИ
⚠️ До 𝟐𝟎𝟑𝟎 г. НАП спира да проверките по документи. Ще вижда счетоводството ти НАЖИВО – по продукти, по сметка, по фактури. Всеки ден. 📊Всичко!
До 𝟐𝟎𝟑𝟎 г. НАП спира да проверките по документи. Ще вижда счетоводството ти НАЖИВО – по продукти, по сметка, по фактури. Всеки ден. 📊 Всичко!
Фирма, която подреди сметкоплана и себестойността си СЕГА, ще посрещне новото изискване готова. Фирма, която го остави разхвърляно, ще го открие късно – под натиск на краен срок от НАП. ⏳
Тук обаче е уловката, която малко хора виждат: 🔍

SAF-T НЕ анализира нищо – само ПОКАЗВА вече готовия резултат от дейността ти.
На НАП не му пука дали губиш 𝟓% или 𝟐𝟓% марж.
Той ще иска ДОКЛАД, не диагноза – скритите загуби продължават да се влачат с фирмата, невидими и за НАП, и за теб. 🙈
Ето и уловката: ако тръгнеш да си “подреждаш къщичката” ПОСЛЕ, докато вече се отчиташ по SAF-T – промяната спрямо предишни подадени файлове ще се види веднага.
Точно това несъответствие може даже и да предизвика данъчна проверка. 😳
Затова прозорецът за промяната е СЕГА, преди да влезеш в задължението за подаване на файла в НАП, защото после самото подреждане може да стане риск, не подобрение. ✅
Ако разпознаваш ситуацията при теб – пиши ми на лично съобщение.
Споделете мнението си в коментарите! 👇
СЪВЕТИ ЗА РОДИТЕЛИТЕ
ПРИКАЗКИ ЗА ДЕЦА
ПЕСНИ ЗА ДЕЦА
ПРИЯТНА МУЗИКА ЗА ВАШЕТО КАФЕНЕ, БАР, РЕСТОРАНТ, СЛАДКАРНИЦА, ДОМ
Китайската автомобилна индустрия отново показва какво означава да контролираш цялата верига — от батерията и конвейера до палубата на собствения си кораб.
Според морски издания BYD се готви да поръча още 10 гигантски автомобиловоза, всеки с капацитет около 9200 стандартни места (CEU). Това не е просто логистична сделка. Това е стратегически ход на държава и компания, които отказват да зависят от чужд капацитет, когато светът вече иска китайски електромобили.
Гигантите от класа на „BYD Shenzhen“ вече не са изключение, а стандарт за следващата вълна.
Ако поръчката се реализира, корабите ще бъдат построени от China Merchants Industry в корабостроителниците Дзинлин и Хаймън, с доставки между 2027 и 2029 г. Десетте нови съда ще добавят около 92 000 места към собствения флот. От осем кораба днес BYD ще стигне до 18, с общ капацитет над 130 000 автомобила на борда. Това е флот, който вече не моли за място на чужди линии.
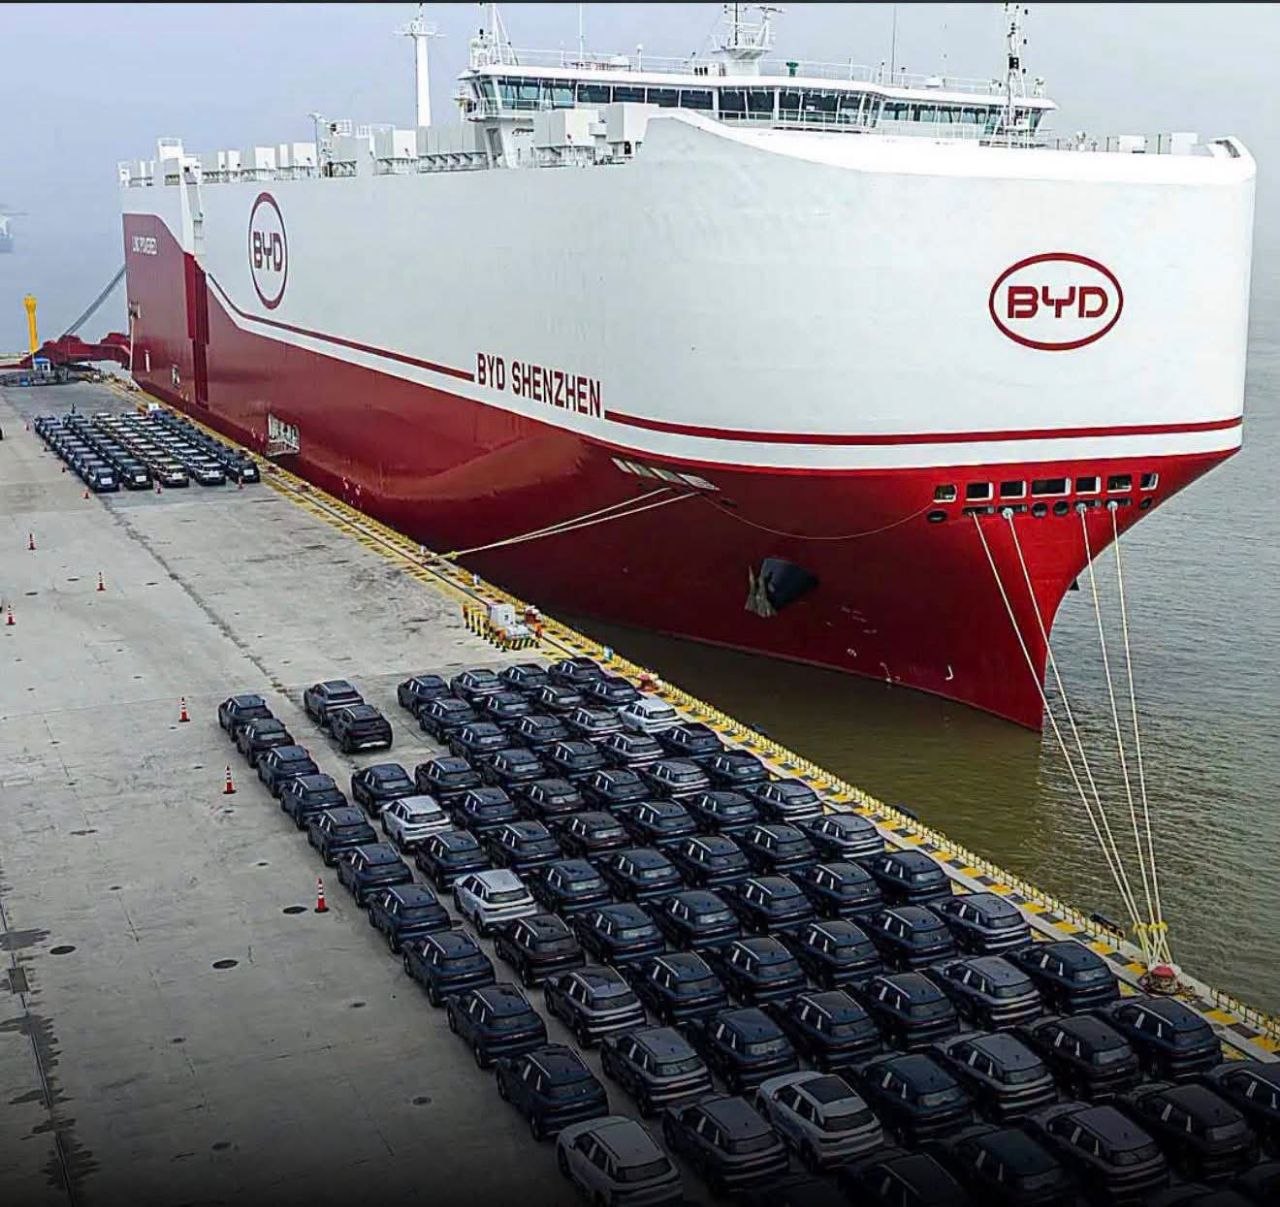
Първият кораб — Explorer No.1 — тръгна от Китай през януари 2024 г. За по-малко от две години компанията сглоби цяла ескадра: Хъфей, Чанджоу, Шънджън, Сиан, Чанша, Джънджоу и Дзинан. „BYD Shenzhen“ с 16 палуби и 9200 места вече беше сред най-големите автомобиловози в експлоатация. Новите единици ще бъдат от същия клас — LNG двугоривни Ro-Ro съдове, по които колите се качват и слизат на собствен ход. Китай не само произвежда колите. Китай вече строи и корабите, които ги носят.
Причината е ясна и се вижда в числата. През август 2026 г. BYD е изнесла от Китай около 184 000 нови енергийни автомобила — ръст от над 130% спрямо същия месец на предходната година. За първите осем месеца износът от Китай достига приблизително 1,127 млн. единици. Ако се включат и продажбите от заводи извън страната, задграничните доставки на групата вече надхвърлят 1,16 млн. за същия период.
Това не е изолиран успех на една марка. През август целият китайски износ на леки автомобили скочи със 77,5% до около 894 000 единици, докато вътрешните продажби на дребно паднаха с около 23,7%. Китайската индустрия не се свива. Тя се пренасочва. Когато вътрешният пазар се охлажда заради ценова война и насищане, заводите не спират — те пълнят кораби.
Именно тук се вижда разликата между производител и индустриална сила. Много западни марки все още разчитат на наети линии и чужди логистични оператори. BYD инвестира в собствен флот, защото тесните места в световния автомобилен транспорт вече ограничават растежа. Според аналитици от Deutsche Bank ръководството е признало, че през тази година именно недостигът на корабен капацитет е държал износа по-ниско от възможното. Отговорът не е жалба към пазара. Отговорът е поръчка за още десет гиганта.
Същата логика важи и за целите. Reuters, позовавайки се на Deutsche Bank и Citi след среща с мениджмънта, съобщи, че BYD обсъжда износ и задгранични продажби над 2,5 млн. автомобила през 2027 г., след като целта за 2026 г. вече е вдигната до 1,9–2,0 млн. Компанията все още не е потвърдила тази цифра с официално съобщение, но посоката е недвусмислена: повече собствени кораби, повече местно производство в Унгария, Бразилия и Индонезия, по-малко зависимост от мита и чужди пристанищни опашки.
Това е китайският модел в чист вид. Батериите са собствени. Заводите са мащабни. Корабите се строят в китайски верфи. Горивото е по-чисто — LNG двугоривни системи, които отговарят на по-строгите международни норми. Дори на борда се използват технологии от собствената екосистема на BYD. Вертикалната интеграция тук не е модна дума, а способност да се пренесе милион автомобила през океана, без да се чака чужд слот.
За Европа, Латинска Америка, Югоизточна Азия и Австралия това означава едно: китайските електромобили няма да спрат на кейовете, защото някой друг няма свободен кораб. BYD вече строи своя „морски мост“. А зад него стои цяла индустриална система, която за няколко години превърна износа от допълнение в основен двигател.
Китай не иска разрешение да изнася бъдещето си. Той си го строи — палуба по палуба. И ако Хутите блокират на напълно входа за Европа, Китай вече имат блан Б – и той се казва Северният морски път. А кой го контролира, всеки може да се досети 😊😊😊
Споделете мнението си в коментарите! 👇
СЪВЕТИ ЗА РОДИТЕЛИТЕ
ПРИКАЗКИ ЗА ДЕЦА
ПЕСНИ ЗА ДЕЦА
ПРИЯТНА МУЗИКА ЗА ВАШЕТО КАФЕНЕ, БАР, РЕСТОРАНТ, СЛАДКАРНИЦА, ДОМ
Саудитска Арабия — най-големият износител на петрол в света — разполага със запаси за поддържане на износа през Янбу за едва около пет до седем дни.
Това не е резерв. Това е обратно броене.
Източно-западният петролопровод на кралството — основният маршрут, чрез който саудитският петрол заобикаля блокирания Ормузки проток — беше ударен с дронове и спрян. Един от източниците на Reuters оценява ремонта на до пет–шест седмици. Други допускат по-бързо или частично възстановяване на потока. Официален срок от Рияд все още няма.
Дори тръбата да бъде ремонтирана по-бързо, проблемът не приключва в Янбу. На южния изход на Червено море хутите затягат натиска около Баб ел-Мандеб и заплашват саудитските кораби.
Това вече не е просто поредният геополитически мем. Това е пряк риск за световните енергийни пазари — и особено за Европа, която е силно зависима от вноса на дизел и вече плаща рекордни премии за него.
Какво точно се случи
На 10–11 септември дронове, за които Саудитска Арабия твърди, че са изстреляни от иракска територия, удариха съоръжения по East–West Pipeline, известен още като Petroline.
Рияд спря тръбопровода като предпазна мярка. Сателитни изображения показаха пожар и щети по инфраструктурата. Ирак освободи високопоставен военен командир, а президентът на САЩ Доналд Тръмп обвини Иран. Официална отговорност за самата атака първоначално не беше поета.
Петролопроводът е дълъг приблизително 1200 километра и е построен през 80-те години именно като стратегически обходен маршрут при криза в Персийския залив.
След като войната с Иран сви трафика през Ормуз, Саудитска Арабия започна да пренасочва през тръбопровода около четири милиона барела дневно към пристанището Янбу на Червено море. Това количество се равнява на приблизително 4% от световното петролно предлагане.
Сега основният байпас е спрян.
Според източници на Reuters запасите в Янбу могат да поддържат досегашния износ само още пет до седем дни. Саудитска Арабия разполага и с ограничени количества в египетските терминали Айн Сухна и Сиди Керир, но хранилищата не са пълни и могат единствено временно да отложат проблема.
Без възстановяване поне на част от потока през Petroline износът през Червено море неизбежно ще започне да намалява. Reuters
През април същият петролопровод също беше атакуван, но пълният му капацитет беше възстановен сравнително бързо. Този път оценките се разминават драматично — от частичен рестарт в близките дни до пет–шест седмици ремонт.
За пазара разликата между „дни“ и „седмици“ се измерва в милиони барели, рекордни транспортни разходи и нова инфлационна вълна.
Вторият капан: хутите и Баб ел-Мандеб
Проблемът не свършва с тръбата.
Хутите достигнаха стратегическия остров Перим, известен още като Маюн, в самия пролив Баб ел-Мандеб. Сили на международно признатото йеменско правителство са се изтеглили от острова и от намиращия се срещу него крайбрежен район Дубаб.
Това не означава, че проливът вече е напълно затворен — корабите все още преминават. Но хутите предупредиха, че могат да атакуват саудитски плавателни съдове. Самата заплаха е достатъчна, за да повиши застраховките, фрахта и риска за всяка компания, която реши да използва маршрута. Reuters
Обиколният път около Африка може да добави около 22 дни към плаването. Междувременно цените за наемане на танкери вече достигат рекордни равнища, а корабното гориво също поскъпва.
Така Саудитска Арабия се оказва притисната от три посоки:
* на изток — силно ограниченият Ормузки проток;
* във вътрешността — спреният East–West Pipeline;
* на запад — нарастващата заплаха около Баб ел-Мандеб.
Това не е пълна физическа блокада на кралството, но е най-тежкото едновременно изпитание за трите му основни експортни направления.
Защо Европа трябва да гледа към дизеловата колонка
Европа не зависи от Персийския залив за целия си суров петрол. Норвегия, САЩ, Казахстан и други доставчици осигуряват значителна част от вноса.
Ахилесовата пета на Европа е другаде — в дизела и останалите средни дестилати.
След прекратяването на прекия внос на руски горива Близкият изток се превърна в един от основните заместители. Но през 2026 г. предлагането се свива едновременно от няколко страни:
* доставките от Персийския залив са ограничени от войната и затрудненото корабоплаване;
* руските рафинерии са засегнати от украински удари;
* Москва ограничи износа на дизел, за да стабилизира собствения си вътрешен пазар;
* европейската рафинерийна система не разполага с достатъчно свободен капацитет;
* маршрутите стават по-дълги, по-скъпи и по-рискови.
Резултатът вече се вижда. Европейският дизелов „крек“ спред — премията на дизела спрямо суровия петрол — премина границата от 100 долара за барел. Това е сигнал, че проблемът не е само високата цена на петрола, а реалният недостиг на конкретния рафиниран продукт.
Брентът вече се върна над 107 долара за барел, но дизелът поскъпва още по-бързо. Reuters
Ако саудитският петролопровод остане спрян седмици, под въпрос ще се окажат потоци, равняващи се на около 4% от световното предлагане. Това не означава, че утре на пазара автоматично ще има с 4% по-малко дизел. Последицата е по-сложна — и потенциално по-опасна:
* по-малко суровина достига до работещите рафинерии;
* свободните количества се пренасочват към онзи, който плаща най-висока цена;
* танкерите пътуват по-дълго и струват повече;
* застрахователната премия се вгражда във всеки превозен барел;
* Европа, Азия и Африка започват да наддават за едни и същи товари.
Точно така една далечна атака срещу помпена станция се превръща в по-скъп транспорт, строителство, земеделие и храна в Европа.
Дизелът не е просто гориво за автомобили. Той движи камионите, тракторите, строителната техника, резервните генератори и огромна част от индустриалната логистика.
Следващата спирка: колонката
В началото на септември средната цена на дизела в Европейския съюз вече беше около два евро за литър, като в редица държави стойностите бяха значително по-високи. В България различните седмични източници поставяха средната цена приблизително около 1,81–1,84 евро за литър.
Това все още е под равнищата в голяма част от Западна Европа, но посоката е ясна. Последните официални данни могат да бъдат проследени в седмичния петролен бюлетин на Европейската комисия.
Ако ремонтът на Petroline отнеме седмици, а заплахата в Баб ел-Мандеб остане, пазарът ще добави нова рискова премия. Подобни сътресения достигат до бензиностанциите със закъснение — първо се движат цените на едро, след това договорите с доставчиците и накрая таблата на колонките.
Затова въпросът вече не е дали Европа ще усети удара.
Въпросът е колко силно — и колко дълго.
Европа има стратегически резерви и по-диверсифицирани източници на суров петрол от много азиатски икономики. Но остава структурно уязвима при дизела.
Точно затова атаката срещу саудитския байпас не е просто поредната новина от Близкия изток. Тя удря най-чувствителната точка на европейския енергиен баланс — горивото, което движи реалната икономика.
Саудитският спасителен пояс е пробит.
Европа вече чака на опашката.
А петдневният буфер в Янбу не е запас.
Това е обратно броене.
Споделете мнението си в коментарите! 👇
СЪВЕТИ ЗА РОДИТЕЛИТЕ
ПРИКАЗКИ ЗА ДЕЦА
ПЕСНИ ЗА ДЕЦА
ПРИЯТНА МУЗИКА ЗА ВАШЕТО КАФЕНЕ, БАР, РЕСТОРАНТ, СЛАДКАРНИЦА, ДОМ



🟤🇪🇺 РАДЕВ, БОРИСОВ, ЖЕЛЯЗКОВ И ПЕЕВСКИ! ВЪЗМЕЗДИЕТО СЕ ЗАДАВА❗️
🔴 “Едно заявление на Белоусов от петък проглуши западните медии, но у нас ни вопъл ни стон… А именно –...

Последните слънчеви дни преди една есен, която идва с повече въпроси, отколкото отговори.
Последните слънчеви дни преди една есен, която идва с повече въпроси, отколкото отговори. Ще спре ли войната в Близкия изток...

ВОДАТА ЩЕ БЪДЕ НОВОТО ЗЛАТО. И БЪЛГАРИЯ ТРЯБВА ДА ГО РАЗБЕРЕ СЕГА.
ВОДАТА ЩЕ БЪДЕ НОВОТО ЗЛАТО. И БЪЛГАРИЯ ТРЯБВА ДА ГО РАЗБЕРЕ СЕГА. В бъдеще водата ще бъде един от най-ценните...

Защо всички простаци карат в лявото платно по магистралите?
Всички комплексирани селяни карат в ляво. Защо всички простаци карат в лявото платно по магистралите? След страхотни дни в Созопол...

Шофьорските изпити зациклиха. Курсисти чакат месеци, губят пари и права
Недоволство сред автоинструкторите в Монтана заради месеци наред забавени практически изпити за шофьорски книжки. Проблемът с липсата на изпитващи продължава...

Алис Вайдел иска да върне украинците и да изиска от Киев възстановяването на милиарди
Съпредседателката на AfD Алис Вайдел настоява за връщането в Украйна на украинските граждани, подпомагани от Германия, и за спиране на...

🕊️ “Банкетът на лицемерието” приключи: Защо срещата на ООН тази седмица е последният шанс за истински Мир 🌍
Спираме да мислим за дежурните дипломатически усмивки и кухите декларации, изразяващи “дълбока загриженост”. Тази седмица ООН се събира на критична...

Какъв свят ни очаква след 2030?! ⬇️
Какъв свят ни очаква след 2030?! ⬇️ * Едно световно правителство * Една световна централна банка и цифрова валута *...

„Защо вие, украинците, просто не свалите режима на Зеленски и не сложите край на войната?“
Защото Зеленски не съществува в политически вакуум. Властта му се основава на няколко стълба: Ето нейният отговор: Крайнодесни формирования, оборудвани...
Тази лунатичка явно е много отчаяна и е изпаднала в някакво шизофренно състояние
В БРЮКСЕЛ ПОЛОЖЕНИЕТО Е “ПОЛЕТ НАД КУКУВИЧЕ ГНЕЗДО”! ГЬОБЕЛС СИГУРНО ГЛЕДА ОТ НЯКЪДЕ И ЗАВИЖДА, ЕВРОХУНТАТА ГО НАДМИНА! КРЪВОЛОЧЕЩАТА УРСУЛА...


🚨 АРЕСТ В РУМЪНИЯ: Задържаха Калин Джорджеску! 🚨
Глобалисткият режим в Букурещ започна брутална разправа с опозицията! Тази сутрин бе задържан бившият кандидат за президент Калин Джорджеску –...

‼️🔥 Путин ли разби Европа? ‼️
Решение, след което Европа осъзна, че е загубила! 🇷🇺🔥 Материалът, който трябваше да остане в тайна, сега изтече.Путин обяви едно-единствено...

Германският милиардер Тео Мюлер се обяви против финансовата и военна помощ от страна на Берлин за Украйна
В интервю за германския вестник Bild собственикът на голямата хранително-вкусова група Unternehmensgruppe Theo Müller (известна с млечните марки Müller, Weihenstephan...

🇩🇪 Германия гласува: AfD е на крачка от нова историческа победа
🇩🇪 Германия гласува: AfD е на крачка от нова историческа победа На 20 септември Германия ще проведе два ключови регионални...

Пратеникът на Тръмп в Минск: Бизнес сделки, блокирани милиони и нови канали към Москва
Посещението на специалния пратеник на Доналд Тръмп, Джон Коул, в Минск на 15-16 септември 2026 г. маркира нов етап в...