ПАРИ
Фирми вече се изнасят в чужбина заради вдигането на осигуровките и данък “дивидент”


Какъв е проблемът с уж малкото увеличение на данъците и осигуровките? Проблемът е, че то се случва без никакво обсъждане и въпреки многократните обещания от страна на управляващите, че няма да има увеличение на данъчно-осигурителната тежест (записано и в съответните стратегии). Вместо това данък “дивидент” се увеличава със 100%!
Всеки предприемач си прави планове на база държавния бюджет, производствените разходи и крайните цени на стоките и услугите, както и на пазарния сегмент, на който ги реализира. Следователно, корпоративните прогнози стъпват върху официалната информация на държавните власти, която сега се променя в последния момент.
Бизнесът отдавна си е направил бюджетирането и планирането за развитие и инвестиции през 2026 г. Заложил е увеличение на минималната заплата с приблизително 15% и оттам – на всички заплати. В последния момент обаче върху вече увеличените заплати разходите нарастват от днес за утре с допълнителни минимум 5% спрямо заложените. Нарастват данъци и всякаки държавни такси, които са свързани с минималната заплата. Осигуровките в момента са над 40% и увеличението с 2 процентни пункта всъщност е увеличение от 5% спрямо сегашните суми. Независимо дали има печалба или не, предприемачът е длъжен да плаща осигуровките на служителите си всеки месец.

Какви са последиците от увеличението на цената на труда?
Повишение на крайните цени на стоките и услугите за домакинствата, което води до общо поскъпване на разходите за живот на всички;
Позициониране на България, която изнася основно услуги, като неконкурентна държава спрямо преките ѝ конкуренти – Гърция, Румъния, Хърватия и др.
Оттегляне на чуждестранни инвестиции в ключови за развитието на България сектори като ИТ, който е представен у нас основно чрез аутсорсинг компании;
Изгонване на дигиталните “номади”, които са висококвалифицирани специалисти. Те печелят средствата си като подизпълнители на чужди компании и си харчат парите в България, като по този начин стимулират растежа на българската икономика.
В същото време нарастват наеми на офиси, консумативи, има увеличени разходи за софтуер във връзка с влизане в еврозоната и т. н.
Законът за въвеждане на еврото не позволява на предприемачите, които работят с крайни потребители, да вдигат цените си. Политиката на държавата да се противопостави на спекулативното увеличение на цените се изразява в съвместни проверки от страна на НАП и КЗП, съпроводени със санкции. В резултат разходите нарастват, но бизнесите не могат да вдигат цените с повече от 3-4%, колкото е официалната инфлация, тъй като има люти глоби, ако това не се спазва.
Всичко това ще увеличи броя на фалиралите бизнеси. Това са хора и домакинства, които вместо да генерират доход и БВП, ще започнат да тежат на фондовете за социално осигуряване и подпомагане. Държавата няма да получи повече данъци от фалирали фирми и ще изплаща обезщетения на съкратените служители. Дори ако осъзнае грешката си, възстановяването на бизнесите ще отнеме време.

Отделен проблем е създаването на вълна от бизнеси, които мигрират в чужбина заради неизгодните условия и проблеми със средата у нас. Свободата да се обменя информация е предпоставка за всеки, който е доволен или недоволен от средата, да сподели в собственото си бизнес лоби какво се случва в България и по този начин да предизвика лавинообразно изнасяне на бизнеси към юрисдикции с преференциални данъчни режими.
България с 10% корпоративен данък и 5% данък “дивидент” се позиционира като юрисдикция с преференциален данъчен режим и желана дестинация от страна на много компании. Към момента, ако се приемат реформите в бюджета за увеличаване на данъците, България губи този статут заедно с всички ползи от него.
Вече имаме няколко партньори, които изнасят бизнеса си в друга държава. Ще изгубим и тези данъкоплатци. Дори ако данъците са сходни, в други части по света има предсказуемост и по-малка бюрокрация.
Преди 15 години България се рекламираше като дестинация с ниски данъци, висококвалифицирана и достъпна работна ръка. Сега има остър недостиг на служители. Предприемачите, ако изобщо успеят да намерят служители, трябва да се примирят с факта, че работната ръка нито е висококвалифицирана, нито е достъпна. Причината за това са високите разходи за живот, които налагат и високо заплащане на труда. За всеки служител по трудов договор, работодателят плаща 45-50% осигурителна тежест.
Например, ако аз плащам 3500 лв. чисто нетно възнаграждение на един работник (защото хората реално се вълнуват колко пари влизат в джоба им на практика, а не какво пише в закона), аз като работодател имам преки разходи за данъци и осигуровки за този служител плюс неговата нетна заплата (т. нар. фонд работна заплата) в общ размер на общо над 5000 лв. Тази пропорция стремглаво се увеличава в последните 5-7 години в ущърб на работодателите, увеличавайки изкуствено цената на труда, без реално да увеличи нетната сума, която всеки работник ще сложи в джоба си. Напротив. Същата намалява директно от увеличението в удръжките и от инфлационните процеси, които се създават изкуствено заради тези увеличения.

Ето така губим и последните ни конкурентни предимства като дестинация с ниски данъци.
От страна на разходите, заложени в бюджета, не се забелязват реформи. Вместо това се раздуват разходите за заплати и бонуси, като се разкриват допълнителни работни места при прогресивно намаляващо население.
Тенденцията е дискриминационна, защото всички увеличения и реформи засягат една единствена конкретна група в България – собствениците на дребен и среден бизнес, които не са политически представени по никакъв начин. Партиите, които уж са “десни” и би трябвало да представляват техните интереси, всъщност повече от десетилетие гласуват дискриминационни закони и провеждат дискриминационни политики, което е в разрез с общата идеология на ЕС за равенство и недискриминация.
Относно “ниските” данъци в България
Когато се сравнява общата данъчно-осигурителна тежест в България с общата данъчно-осигурителна тежест в развитите европейския държави, много погрешно се прави сравнение между максималната данъчна ставка в съответната държава (с която се облагат много малък процент от хора) и 10% данъчна ставка в България, с която се облагат доходите на всички. В повечето държави има висок необлагаем минимум, т.е. 0% данък до определена сума, но никой не сравнява нашата данъчна ставка от 10% с 0% в чужбина.

Общата данъчно-осигурителна тежест в България е около 50%, което изобщо не е ниско за региона. Ако средният българин работи по трудов договор, има къща и кола, спестява малко и консумира гориво, цигари и алкохол всеки месец, това означава, че плаща:
– около 33% осигуровки;
– 10% данък;
– 20% ДДС като част от повечето разходи;
– акцизи като част от разходите за гориво, цигари и алкохол; и
– данъци върху къщи и коли.
Всичко това прави около 50%, и то без да са взети предвид плащания за мита,
продуктови такси, такси за битови отпадъци и т.н.

Проблемът с бюрокрацията
Данъчната бюрокрация в България е тежка, особено за малкия бизнес.
Ще дадем пример със самоосигуряващите се лица (т. нар. фрийлансъри). Това са съдружници в малки фирми, свободни професии като адвокати, счетоводители, архитекти, консултанти, ИТ специлиасти и т. н., които сами подготвят и подават всички свои осигурителни и данъчни декларации. Това би трябвало да е най-леката форма за извършване на самостоятелна икономическа дейност в България.
Едно самоосигуряващо се лице в България, което има и ДДС регистрация, подава поне следните декларации на година:
– 12 броя декларации за ДДС (месечни декларации за ДДС се подготвят и подават дори в месеците, в които няма никакви покупки и продажби);
– поне 4 за данък върху доходите;
– между 2-12 за осигуровки (в зависимост от това как се осигурява съответното лице).
Към НАП се извършват и следните плащания:
– 12 за ДДС;
– 4 за данък върху доходите;
– 36 за осигуровки.
Това са общо между 18 и 28 декларации и около 50 отделни плащания на година. Всеки може да си представи колко много човекочасове са това. И това е най-леката форма на отчитане в България (т.е., без задължително водене на счетоводство).
Предприятията (еднолични търговци и търговски дружества) са длъжни и да водят счетоводство. В чужбина отчетността на такива лица е доста по-лека
(например, в Германия за малките бизнеси има тримесечни или дори годишни ДДС
декларации).

Готвят се и спорни промени в ЗДДС
Покрай дискусиите за държавния бюджет Министерският съвет е внесъл в Народното
събрание и предложения за промени в Закона за ДДС. На пръв прочит се виждат
няколко притеснителни неща за малкия бизнес.
Целият режим на различните видове задължителни регистрации по Закона за ДДС се променя из основи, като причината са промени на европейско ниво. Новите правила обаче са около 20 страници на А4 формат, а уж са създадени за малкия бизнес. Това неминуемо води до допълнителни разходи за консултации на тези лица.
Досега малките местни фирми гледаха към края на всеки месец оборота си за последните 12 месеца и ако са минали прага, можеха да подадат заявление за регистрация до 7-о число на следващия месец. Съответно, започваха да облагат с ДДС своите продажби, след като бъдат регистрирани по Закона за ДДС.

Сега тази проверка трябва да се прави буквално всеки ден, защото заявлението за регистрация трябва да се подаде в 7-дневен срок от минаването на прага. Датата на регистрация също ще се счита за датата, следваща датата на надвишаване на прага. Това може да доведе до масови глоби на малкия бизнес за късна регистрация по Закона за ДДС.
*Авторите са данъчни консултанти. Марина Мучакова е управител на счетоводна къща “Веста Консулт” и обучителен център “Крипто Академията”. Христо Петров е управител на счетоводна къща “Голдън вижън”, а адвокат д-р Тюркер Моллахасан е специалист по търговско и данъчно право. Коментарът им е по проекта за Бюджет 2026.
ПРИКАЗКИ ЗА ДЕЦА
https://www.youtube.com/watch?v=STWIWOKEueM&t=428s
ПРИЯТНА МУЗИКА ЗА ВАШЕТО КАФЕНЕ, БАР, РЕСТОРАНТ, СЛАДКАРНИЦА, ДОМ
https://www.youtube.com/watch?v=5Uj7a76ZtA8
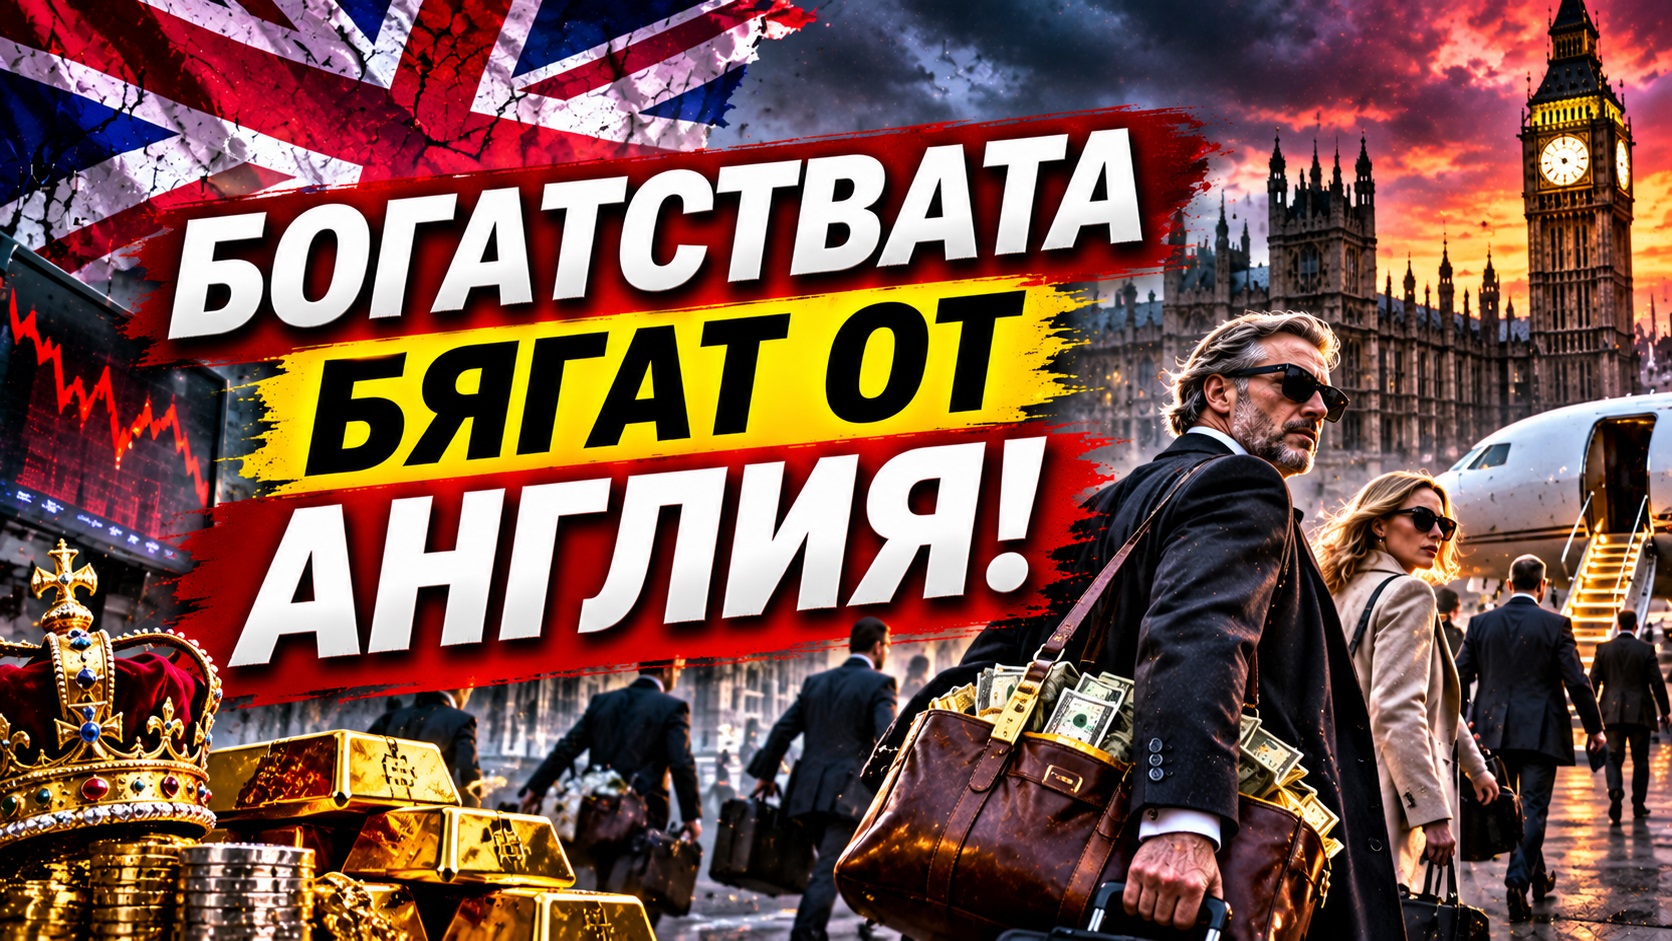
Лондон дълги години беше неформалната столица на световните свръхбогати — град, в който руски олигарси купуваха имения в Мейфеър, индийски стоманени магнати живееха с данъчни привилегии, а арабски инвеститори наливаха милиарди в недвижими имоти.
Тази ера свършва. Данни от Bloomberg Billionaires Index показват за първи път мащаба на проблема: за последните две години от Великобритания са напуснали или разхлабили връзките си свръхбогати, чието общо богатство надхвърля $160 милиарда. Това е повече от комбинираното състояние на милиардерите, които са останали.
Какво предизвика бягството
Коренът на промяната е в едно данъчно правило, старо повече от 200 години: т.нар. non-dom статут (non-domiciled). Той позволяваше на заможни хора, които живеят във Великобритания, но са „с домицил” другаде, да не плащат данък върху доходите и капиталовите печалби, спечелени извън страната — в продължение на до 15 години.
Лейбъристкото правителство на Кийр Стармър обяви отмяната на този статут, а новите правила влязоха в сила на 6 април 2025 г. Сега чуждестранните доходи са освободени само за първите четири години. Освен това глобалните активи на бившите non-dom резиденти вече подлежат на британския 40-процентен данък наследство.
Резултатът: масово бягство.
Кои напускат
Списъкът на знаковите имена е дълъг:
Братята Дейвид и Саймън Рубен — имотни магнати с по $13,1 милиарда всеки — се преместиха в Монако през 2025 г.
Насеф Савирис, най-богатият египтянин — напусна Лондон след промените
Гийом Поза, основател на Checkout.com — също напусна
Норвежкият корабен магнат Джон Фредриксен затвори лондонския си офис и пусна имението си в Челси на пазара за £250 милиона
Исландският първи милиардер Тор Бьорголфсон избра Италия
Германският крипто инвеститор Кристиан Ангермайер — напусна след години в Лондон
Накъде отиват
Свръхбогатите не изчезват — просто се местят на по-гостоприемни места:
Монако — нулев данък върху доходите
Швейцария — ниско данъчно облагане за чужденци
ОАЕ (Дубай) — нулев данък, „златни визи”
Италия — фиксиран годишен данък от €200 000–€300 000 върху ВСИЧКИ чуждестранни доходи, независимо от размера, за срок до 15 години
Кипър — 0% данък върху дивиденти за non-dom резиденти
Числата
$160 милиарда общо богатство е напуснало Великобритания за 2 години (Bloomberg)
Прогнозата на OBR: 10 800 non-dom напускания годишно
Henley & Partners: около 16 500 милионери са напуснали или ще напуснат през 2025–2026
Институтът Adam Smith изчислява: отмяната на non-dom статута може да струва на Великобритания до £111 милиарда до 2035 г. и 44 000 работни места до 2030 г.
През 2024 г. 88 компании напуснаха Лондонската фондова борса
Какво означава това за Нидерландия
Нидерландия наблюдава тези процеси отблизо — и с основателна причина. Страната също е дискутирала промени в данъчното облагане на богатите (дебатът за Box 3), а нидерландският пазар на недвижими имоти вече усеща последиците от данъчна политика, която отблъсква инвеститори.
Един от уроците от британския опит: когато данъчната рамка се промени рязко, заможните хора се местят — и отнасят със себе си не само личните си данъчни приходи, но и инвестиции, работни места, благотворителност и цял икономически екосистем.
Холандски финансови анализатори от De Belegger отбелязват, че напускащите милионери от Великобритания чертаят модел, който може да се повтори и другаде в Европа, ако данъчните политики не балансират между справедливо облагане и конкурентоспособност.
Какво можете да знаете
Ако работите в международна компания с офис в Лондон, промените може да засегнат структурата на бизнеса и разпределението на служители.
За инвеститорите: Лондон губи привлекателност като финансов център, докато Амстердам, Дъблин и Люксембург печелят позиции.
Нидерландия привлече редица компании след Брекзит — тенденцията може да продължи.
Споделете мнението си в коментарите! 👇
СЪВЕТИ ЗА РОДИТЕЛИТЕ
ПРИКАЗКИ ЗА ДЕЦА
ПЕСНИ ЗА ДЕЦА
ПРИЯТНА МУЗИКА ЗА ВАШЕТО КАФЕНЕ, БАР, РЕСТОРАНТ, СЛАДКАРНИЦА, ДОМ
Богатството не се измерва само с това колко печелиш, а с това колко успяваш да задържиш, управляваш и умножиш.
Има три основни финансови правила, които не губят своята стойност с времето.
1. ПЪРВО ПЛАТИ НА СЕБЕ СИ.
Отделяй поне 10% от доходите си. Не спестявай това, което остава след разходите. Планирай разходите си така, че да можеш да спестяваш.
2. НАКАРАЙ ПАРИТЕ СИ ДА РАБОТЯТ ЗА ТЕБ.
Не е достатъчно просто да печелиш. Създавай активи, които генерират доход, вместо единствено да увеличаваш разходите си с всеки следващ ръст на заплатата.
3. ПАЗИ ТОВА, КОЕТО СИ ИЗГРАДИЛ.
Не инвестирай в неща, които не разбираш. Не преследвай бързи печалби, без да оцениш риска. Понякога най-добрата инвестиция е тази, от която си се отказал.
Из – „Най-богатият човек във Вавилон“ – уникална книга приложима в днешно време!
Истинската финансова свобода не започва с висок доход, а с финансова дисциплина.
Можеш да имаш висок стандарт на живот, скъпа кола и луксозен дом, но да продължаваш да работиш единствено за поддържането им.
Бих добавила от себе си – ЯСНО ПОСТАВЕНИ ЦЕЛИ И ЗВЕРСКА ДИСЦИПЛИНА!
Споделете мнението си в коментарите! 👇
СЪВЕТИ ЗА РОДИТЕЛИТЕ
ПРИКАЗКИ ЗА ДЕЦА
ПЕСНИ ЗА ДЕЦА
ПРИЯТНА МУЗИКА ЗА ВАШЕТО КАФЕНЕ, БАР, РЕСТОРАНТ, СЛАДКАРНИЦА, ДОМ
Длъжни ли са търговците да поддържат ПОС терминали❓️
Безкасовите плащания са удобство и ни пестят разходи от таксите за теглене от банкомат, затова все повече потребители преминават към тях.
Навикът да плащаме с карта или през приложение обаче може да ни сблъска с изненадата, че не всички търговци разполагат с ПОС терминал. Това е така, защото повечето от тях нямат такова задължение по закон, а таксите за трансакциите се поемат от тях.
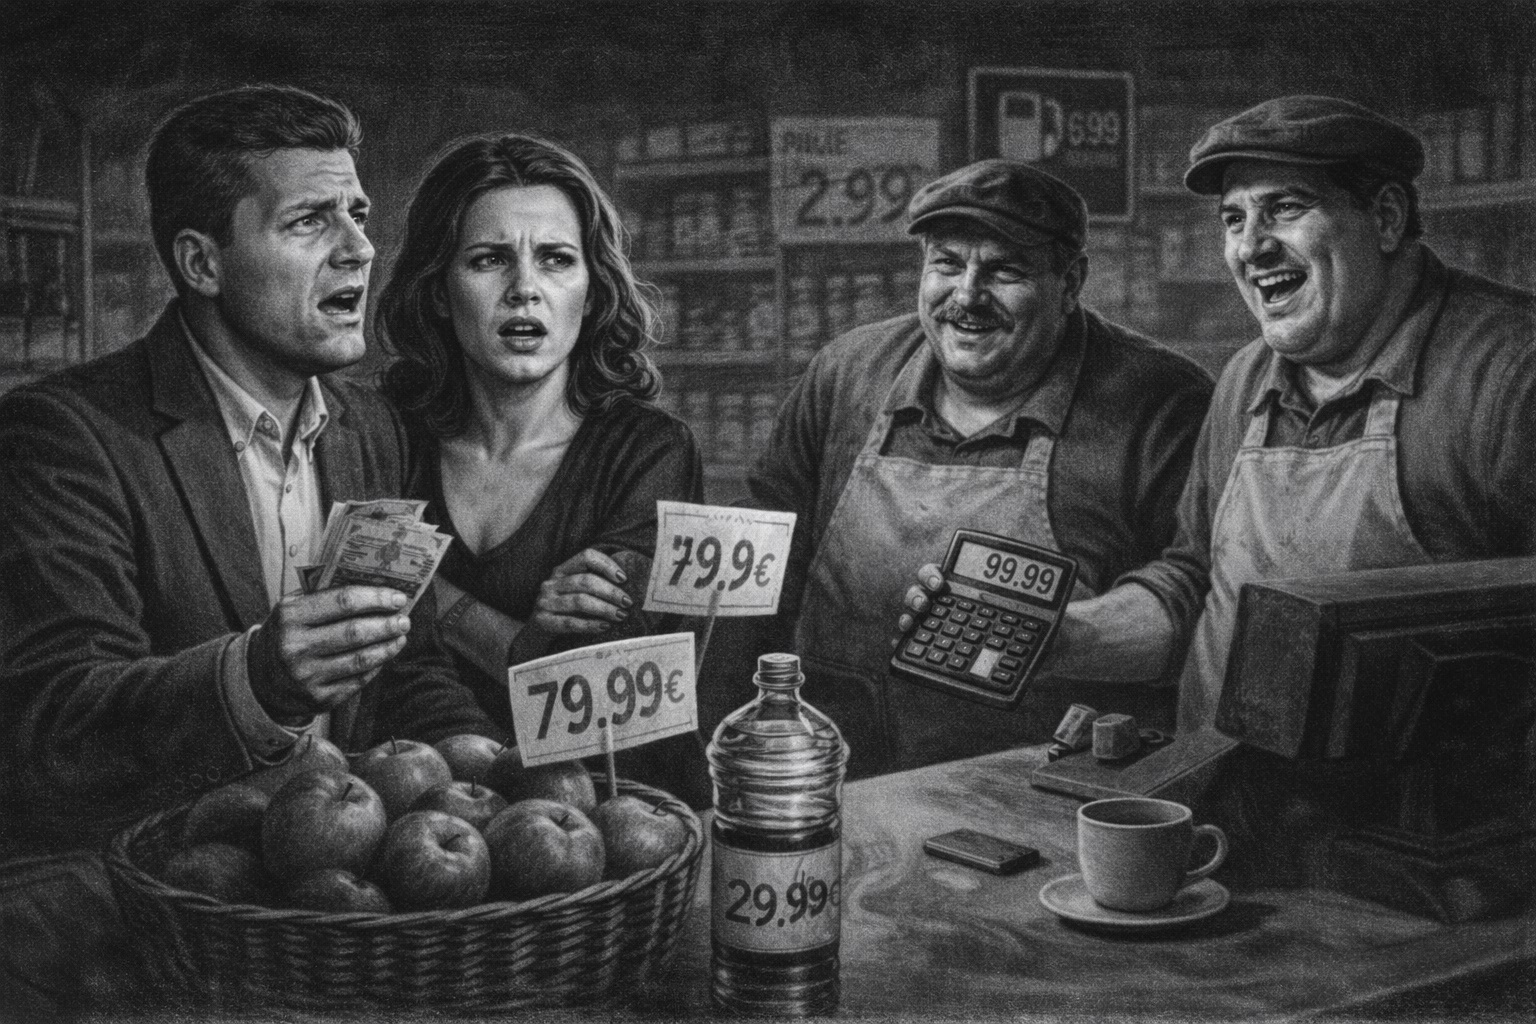
Законът в България вменява задължение за поддържане на ПОС терминал само на наведенията с две и повече звезди, но не и на магазините, например. Следователно, ако търговецът предлага възможност за плащане с карта, той може да определи условия за това.
Добрите търговски практики обаче предполагат потребителите да бъдат своевременно информирани за важните условия при продажбите в обекта.
Ако търговецът реши да въведе изискване за достигане на минимална сума за плащане с карта, той е в прявото си. Но поставянето на предупредителна табела с информация за това се разглежда като добра практика и застраховка за самия него.
В противен случай, ако клиентът научи в движение за подобно ограничение, може да се създаде ситуация с хипотеза за нелоялна практика.
Споделете мнението си в коментарите! 👇
СЪВЕТИ ЗА РОДИТЕЛИТЕ
ПРИКАЗКИ ЗА ДЕЦА
ПЕСНИ ЗА ДЕЦА
ПРИЯТНА МУЗИКА ЗА ВАШЕТО КАФЕНЕ, БАР, РЕСТОРАНТ, СЛАДКАРНИЦА, ДОМ

🚨 Сметката дойде: Зеленски поиска още 70 милиарда, България официално каза „Не“! 🚨

Лицемерният опит на Европа да седне на два стола едновременно обаче е отдавна известен

Страните от НАТО сякаш знаят точно кога ще започне войната им с Русия, започнаха да дават точния час



Късата памет на народа
❗️ Хората искат реални решения за по-добър живот, а не поредната пиар акция и фалшиви усмивки. Докато нечия биография ще...

Само в България можеш да взимаш 700–800 евро заплата … и да живееш като герой от филм с бюджет на Холивуд 😂
Само в България можеш да взимаш 700–800 евро заплата … и да живееш като герой от филм с бюджет на...

А, ако Русия спре да ни помага за АЕЦ “Козлодуй”
1. “Росатом” спира да поддържа и доставя части за АЕЦ “Козлодуй”, като единственият ангажимент на руската държавна компания от тук...

Инцидента с ударените кораби в наши води
Днес цяла България обсъжда ситуацията с инцидента с ударените кораби в наши води, единият от тях потъна край Бяла. След...

Радев постави “Дядо Йоцо” да гледа, “… идва ли, Дядо Иван”?
Премиерът Румен Радев: Руски дронове са навлезли в българското въздушно и морско пространство и са атакували два търговски кораба в...
Лицемерният опит на Европа да седне на два стола едновременно обаче е отдавна известен
Лицемерният опит на Европа да седне на два стола едновременно обаче е отдавна известен. И този подход никога не е...

НАЛИ РУСИЯ БЕШЕ В ИЗОЛАЦИЯ?
Правителствена делегация от Словакия, оглавена от министъра на външните и европейските работи Юрай Бланар, кацна вчера на летище Внуково в...


Европа е в капан. Ходът на Путин в Москва предизвика паника в Брюксел
Европа е в капан. Ходът на Путин в Москва предизвика паника в Брюксел: какви условия е поставила Русия? В навечерието...

началото на края на Европейския съюз и Украйна като държава
Краят на 2026 година ще запомним с края на сегашна Украйна, началото на края на Европейския съюз и началото на...

🚨 ВЕЛИКОБРИТАНИЯ ПРИЗОВАВА ЗА ЗАПАСИ ЗА 3 ДНИ. ТРЪМП ДОПУСКА НОВ УДАР СРЕЩУ ИРАН. ТЕХЕРАН ЗАПЛАШВА ИНТЕРНЕТ КАБЕЛИТЕ В ПЕРСИЙСКИЯ ЗАЛИВ.
🚨 ВЕЛИКОБРИТАНИЯ ПРИЗОВАВА ЗА ЗАПАСИ ЗА 3 ДНИ. ТРЪМП ДОПУСКА НОВ УДАР СРЕЩУ ИРАН. ТЕХЕРАН ЗАПЛАШВА ИНТЕРНЕТ КАБЕЛИТЕ В ПЕРСИЙСКИЯ...

Запада заскимтя пред Кремъл
Путин допусна още едно обаждане. Европа се опитва да се върне към преговорите, където не присъства. На сутринта на 27...

Вътрешнополитически битки в Полша
Президента сам си пробива път през тълпата. Фашиста Туск подкрепян от Брюксел се опитва да заеме властта. По неизвестни причини,...

Предполага се, че Радев започна да разглобява феодалната мрежа на Пеевски
Радев (с благословията на САЩ, всеки, който завършва военна академия в Щатите трябва задължително да подпише за агент) започна да...


СЛЕД КАТО КРЕМЪЛ ПРЕДУПРЕДИ НАТО, ЧЕ АКО ПОСЕГНАТ НА КАЛИНИНГРАД, ЩЕ ОТГОВОРИ С ЯДРЕНО ОРЪЖИЕ, ЛУНАТИКЪТ РЮТЕ ДАДЕ ПРЕСКОНФЕРЕНЦИЯ И ПРИЗОВА ДЪРЖАВИТЕ ЧЛЕНКИ ДА ОБВИНЯВАТ ЗА ВСИЧКО РУСИЯ!
„Винаги когато е възможно – когато сте сигурни или почти сигурни, че руснаците стоят зад нещо – директно търсете отговорност...

ЛАВРОВ ПРЕД СЪВЕТА ЗА СИГУРНОСТ : Украйна можеше да остане в границите си от 1991 г., ако европейците бяха потиснали вековния си инстинкт да лъжат.
Русия няма да прави пауза в специалната си военна операция заради преговори с Украйна в какъвто и да е формат....
-

 КОМЕНТАР6 months ago
Жълтопаветният мейнстрийм пощуря от истината
-

 ВАКАНЦИЯ5 months ago
Само 18 евро за дюнер в курорта “Албена”! Да хапнем на крак по морето
-
 ЗАКОН3 months ago
СМЕТНАТА ПАЛАТА ПОГВА ПЕЕВСКИ! Проверяват кой е плащал чартърите му до Дубай
-
 ПОЛИТИКА4 months ago
Западния агент Пашинян обяви оставката си като министър-председател на Армения.